En hållbarhetskonsult hjälper företag att mäta sin miljöpåverkan, uppfylla nya lagkrav och införa fungerande rutiner i verksamheten. I takt med att regler kring hållbarhetsrapportering fasas in bidrar konsulten med stöd för klimatberäkningar och det praktiska miljöarbetet.

Konsultuppdrag inom hållbarhetsområdet anpassas efter företagets storlek, branschtillhörighet och tidigare erfarenhet:
Rådgivaren kartlägger resursförbrukning, identifierar juridiska risker och sätter upp stabila rutiner för mätning. Startpunkten är nästan alltid en nulägesanalys. En hållbarhetskonsult granskar energianvändning, materialflöden, restprodukter och villkor i leverantörsledet. I rapporter och enkäter från näringslivet, däribland material från Svenskt Näringsliv, pekar mindre och medelstora företag på att administrativ tidsåtgång och datainsamling utgör tydliga hinder i det löpande hållbarhetsarbetet.

Klimatpåverkan beräknas enligt GHG Protocol Corporate Standard. Standarden delar upp utsläppen i tre nivåer:

Beroende på rådgivarens tjänsteutbud och specialistprofil kan konsulten även erbjuda stöd vid uppbyggnad av ledningssystem enligt ISO 14001, klimatmål i linje med Science Based Targets initiative (SBTi) samt livscykelanalyser. Arbetet mynnar ut i handlingsplaner, mätbara nyckeltal och presentationsmaterial till ledning och styrelse.

Ett illustrativt projektförlopp kan vara ett tillverkningsbolag som ska upprätta sitt första klimatbokslut. Konsulten samlar in fakturaunderlag, stämmer av energimätare i fabrikerna och tar fram relevanta emissionsvärden för insatsvaror som metall och polymerer. Slutresultatet blir en handlingsplan med prioriterade investeringar för att byta ut fossila uppvärmningskällor, vilket sänker anläggningens direkta utsläpp under de kommande åren.
Företag behöver ta in extern expertis när skärpta lagar, revisioner eller specifika krav från uppdragsgivare kräver specialistkunskap som saknas internt. Införandet av EU-direktivet CSRD, innebär skärpta krav på hållbarhetsrapportering. Medelstora företag saknar ofta utrymme för en egen hållbarhetschef på heltid men ställs ändå inför höga krav på verifierbar miljödata.

Hållbarhetsuppgifter vägs numera även in vid finansiella bedömningar. Myndigheter som Finansinspektionen har uppmärksammat hållbarhetsrisker inom den finansiella sektorn, och banker förväntas beakta relevanta klimat- och miljörisker i sin riskhantering och sina kreditprocesser. Bristfällig kontroll över klimatrisker och leverantörskedjor kan därför leda till sämre lånevillkor eller nekad finansiering.
Bristande klimatdata kan även göra det svårare att visa att miljörelaterade kvalificeringskrav eller tilldelningskriterier är uppfyllda när sådana krav används i offentliga upphandlingar, i linje med den vägledning som ges av Upphandlingsmyndigheten. Den som inte kan redovisa koldioxidavtryck per leverans riskerar att förlora affärer mot konkurrenter som har dessa uppgifter klara.
Att samla in leverantörsdata för hand i enkla kalkylblad tar tid och skapar lätt räknefel. Bolag som anlitar en hållbarhetskonsult med kompetens inom databaser och processer kan i stället bygga revisionssäkra informationsflöden.
En hållbarhetskonsult kostar mellan 1 200–2 500 kronor per timme exklusive moms. Den slutgiltiga timtaxan styrs av uppdragets inriktning, marknadsläget samt konsultens erfarenhet och specialistområde.
Juniora konsulter som arbetar med datainsamling, enkäter till leverantörer och administrativ avlastning debiteras oftast i det lägre prisspannet, medan seniora rådgivare och tekniska experter med fördjupad kunskap inom EU-taxonomin, ESRS-rapportering eller tekniska livscykelanalyser har ett högre timpris.
Vid tydligt avgränsade projekt väljer många uppdragsgivare fast pris, där kostnaden anpassas efter bolagets storlek, eventuella dotterbolag som omfattas och projektets ramar.
Matcha konsulten mot om uppdraget gäller juridisk efterlevnad, tekniska beräkningar eller praktiskt förändringsarbete. Kontrollera tidigare erfarenhet av ESRS och GHG-protokollet, förståelse för branschens specifika villkor, kunskap om integration med affärssystem samt revisorsgodkända referenser.
För att hantera sena svar från underleverantörer delar erfarna konsulter upp leverantörer efter inköpsvolym, använder standardiserade formulär och tillämpar schablonvärden ur branschdatabaser när underlag dröjer.
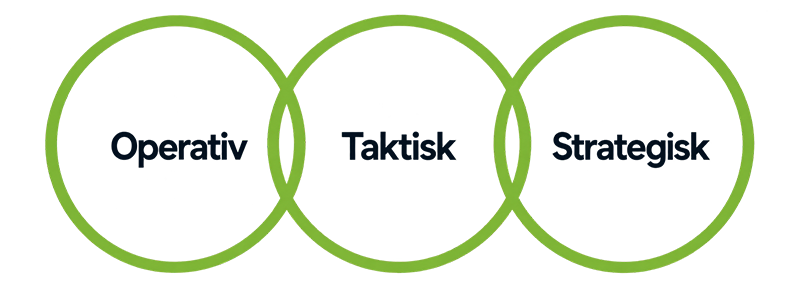
Hållbarhetsrådgivning berör såväl ledningsbeslut som dagliga arbetsmoment. Båda nivåerna måste samspela för att satsningen ska ge effekt.
Strategisk rådgivning riktar sig mot styrelse och ledning. Den behandlar affärsrisker, lagstiftning och hur miljöfrågor påverkar bolagets marknadsposition. Hit hör bedömningar av hur framtida koldioxidpriser påverkar marginalerna samt vilka cirkulära modeller som kan minska materialberoendet.
Operativ rådgivning sker direkt i den löpande driften. Konsulten stöttar inköpsavdelningen med kravställning mot underleverantörer, ser över källsorteringen i produktionen eller går igenom fastigheternas energianvändning med drifttekniker. Detta praktiska stöd ser till att policydokument omsätts i verkliga åtgärder.
Förberedda underlag minskar konsultens debiterade timmar och gör uppdraget mer kostnadseffektivt. När all data finns på plats kan beräkningar och nulägesanalys starta direkt utan ställtid. Utse en intern samordnare med mandat att hämta in uppgifter och samla in följande material före uppstartsmötet:

Ett avgränsat klimatbokslut för Scope 1 och Scope 2 kan slutföras på fyra till sex veckor om underlagen finns tillgängliga. Projekt som berör hela värdekedjan i Scope 3 eller en dubbel väsentlighetsbedömning tar normalt tre till sex månader, främst på grund av svarstider från underleverantörer.
Ett klimatbokslut mäter organisationens faktiska utsläpp av växthusgaser i Scope 1, 2 och 3. Den dubbla väsentlighetsanalysen är ett bredare krav enligt EU:s direktiv för hållbarhetsrapportering (CSRD, direktiv EU 2022/2464) och standarden ESRS 1. Den granskar hur bolagets verksamhet påverkar människor och miljö, samt hur finansiella hållbarhetsrisker påverkar företagets framtida lönsamhet.
Direktivet ställer inte direkta lagkrav på onoterade småföretag gällande hållbarhetsrapportering. Däremot kräver större kunder som omfattas av lagen in detaljerad miljö- och klimatdata från sina underleverantörer, vilket innebär att även mindre verksamheter berörs i praktiken.
Texten utgår från gällande lagstiftning, etablerade internationella standarder samt officiell vägledning från berörda myndigheter och organisationer:
Tillämpningen berör företag som träffas direkt av lagstadgade rapporteringskrav samt leverantörer som möter ökade krav via affärsavtal och värdekedjor.
 Etik & Energi