När kraven på miljörapportering skärps under EU-direktivet CSRD ökar behovet av strukturerad hållbarhetsrådgivning. Både banker och industrikunder kräver kvalitetssäkrade leverantörsdata vid upphandlingar och kreditbedömningar. Rådgivningen ger verksamheter metodstöd för att kartlägga utsläpp, tolka lagregler och planera energieffektivisering, med tonvikt på verifierbara siffror och ordning i den löpande styrningen inför revision.

Att ta in extern rådgivning inom hållbarhet skapar struktur i mätarbetet och avlastar interna funktioner:
En hållbarhetsrådgivare hjälper er att strukturera processen, minska den administrativa bördan och omvandla pappersarbetet till konkret affärsnytta. Ni får hjälp att hantera komplexa regelverk och tidskrävande datainsamlingar som annars värdefull tid från den dagliga verksamheten.
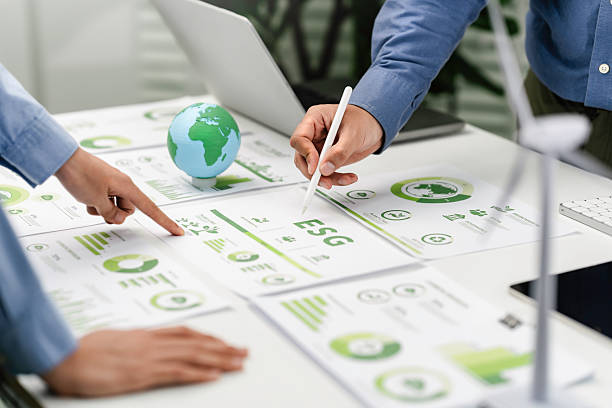

Med professionell hållbarhetsrådgivning kartläggs verksamhetens direkta och indirekta påverkan på klimat, miljö och sociala förhållanden. Arbetet ger ledningen tydliga beslutsunderlag, sänker driftkostnader och minskar risken för anmärkningar vid revision. Processen inleds med en inventering av nuläget där energiräkningar, materialflöden och leverantörsfakturor gås igenom systematiskt.

Många bolag saknar resurser för att hantera metodkrav och formella redovisningsramar. Hos ett tillverkande industriföretag tvingas kvalitetsansvariga inte sällan hantera hundratals leverantörsenkäter samtidigt som produktionslinjernas elavtal och materialspill matas in manuellt i kalkylark utan versionshantering. Rådgivaren avlastar den interna organisationen, strukturerar datainsamlingen och ger ledningsgrupp och driftansvariga ett tryggt stöd inför externa granskningar.
Nya europeiska och nationella regelverk ställer strikta krav på företagens hållbarhetsarbete och hållbarhetsrapportering. Både lagstiftning och förväntningar från marknaden påverkar hur svenska verksamheter behöver redovisa och styrka sina uppgifter.
Den europeiska gröna given och tillhörande unionsregler har ökat kraven på att hållbarhetsfrågor integreras i företagens styrning, rapportering och finansiella processer. Den främsta drivkraften är EU-direktivet CSRD, som införts i svensk lagstiftning i årsredovisningslagen med start den 1 juli 2024. Information om rapporteringsplikt och tidplaner finns hos Bolagsverket.
Direktivet kräver att hållbarhetsinformation redovisas enligt standarderna ESRS (European Sustainability Reporting Standards) från rådgivningsorganet EFRAG. Uppgifterna måste hålla samma spårbarhet och precision som den finansiella redovisningen. Medelstora leverantörer möter ökade informationsförfrågningar från större industrikoncerner som behöver data för sin värdekedjerapportering. Detta bekräftas i Svenskt Näringslivs undersökning om företagens administrativa börda kring hållbarhetsrapportering, där åtta av tio tillfrågade underleverantörer uppger att kraven på primärdata från beställare har ökat markant under det senaste verksamhetsåret.
EU:s taxonomiförordning ställer krav på att redovisa hur stor andel av omsättning, driftskostnader och investeringar som uppfyller unionens tekniska granskningskriterier. Enligt EU-kommissionens tekniska riktlinjer för hållbarhetsrapportering och grön finansiering utgör dessa taxonomidata ett viktigt underlag för kreditinstitut vid bedömning av lånevillkor och finansiell exponering. Verksamheter som presenterar ordnade mätvärden möter därmed en tydligare och mer förutsägbar kreditprövning hos banken.
Behoven varierar mellan tekniska fastighetsmätningar och administrativ regelefterlevnad. Vissa uppdrag kräver ingenjörer för energi- och ventilationsflöden, medan andra behöver rådgivare inom bolagsjuridik, ESRS och ekonomisystem.
Följande kriterier underlättar bedömningen av extern kompetens:
Vid tydligt avgränsade uppdrag tillämpas ofta fast pris. Ett exempel är en dubbel materialitetsanalys (väsentlighetsanalys) för ett medelstort bolag med 50–250 anställda. Detta uppdrag hamnar vanligen på mellan 70 000–180 000 kronor, beroende på hur många intressentgrupper som behöver intervjuas och hur välordnad företagets interna dokumentation är vid projektets start. Kostnaden för en hållbarhetskonsult fördelas utifrån erfarenhetsnivå och specialistkunskap:

Att anlita extern expertis innebär en konsultkostnad, men investeringen leder samtidigt till sänkta driftskostnader. I Energimyndighetens rapport för programmet Energieffektiva företag (ER 2023:14), baserad på mätningar och energieffektivisering hos drygt 400 svenska små och medelstora industriföretag, minskade deltagande bolag sin energianvändning med i genomsnitt 12 till 18 procent. Besparingarna uppnåddes främst med tekniska justeringar i ventilationsstyrning, återvinning av kompressorvärme samt byte till behovsstyrd belysning.
Ett strukturerat miljöarbete skyddar även befintliga kundrelationer. Allt fler upphandlande myndigheter och industrikoncerner ställer krav på verifierade utsläppsdata och certifierade ledningssystem. Företag som inte kan redovisa sina utsläppssiffror riskerar att sorteras bort tidigt i upphandlingar, även om priset är konkurrenskraftigt.
Källa: Energimyndigheten, Energieffektiva företag (rapport ER 2023:14).
Texten utgår från svensk lagstiftning, EU-regelverk och etablerade standarder:
Tillämpligheten bör verifieras mot aktuell lagstiftning och FAR:s senaste normgivning. Avgränsningen gäller svenska aktiebolag som träffas direkt av lagkraven, samt mindre leverantörer som berörs indirekt via kundavtal.
 Etik & Energi